 daynentang.com
Tiền nhà mình · Tuần 4 · 4A
Vay an toàn, tránh tín dụng đen
Bản chưa dạy thử. Bài này đã soạn theo khung của khóa nhưng chưa được dạy thử trong gia đình. Nếu bạn dùng thử, hãy chia sẻ điều bạn gặp để chúng tôi sửa bài.
1.Mục tiêu
- Bố mẹ có danh sách mọi khoản nợ: còn bao nhiêu, lãi bao nhiêu, trả ngày nào.
- Cả hai nói được 4 dấu hiệu tín dụng đen và việc cần làm khi bị đe dọa.
2.Chuẩn bị (5 phút)
- Trang 4 của Bảng thu chi.
- Hợp đồng vay, sao kê trả góp nếu có.
3.Mở đầu (2 phút)
Hỏi nhau: "Nhà mình đang nợ ai, bao nhiêu? Có khoản nào mình chưa nói với nhau không?" Nói thật, không trách.
4.Hoạt động chính (25 phút)
- Danh sách nợ (8 phút). Ghi từng khoản: người cho vay, số còn nợ, lãi suất theo năm, số trả mỗi tháng, ngày đến hạn.
- Đổi lãi ra năm (5 phút). Lãi tính theo ngày hay tháng thì nhân lên năm để so. Ví dụ 3%/tháng là khoảng 36%/năm.
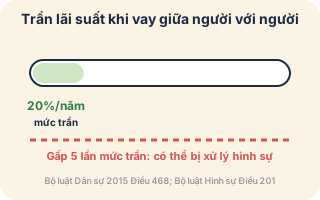
- Trần lãi suất (4 phút). Vay giữa người với người, lãi thỏa thuận không vượt 20%/năm, trừ khi luật khác quy định khác. Phần vượt không có hiệu lực.
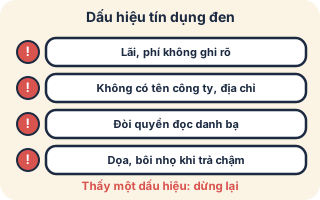
- Dấu hiệu tín dụng đen (5 phút). Lãi, phí không ghi rõ; không có tên công ty, địa chỉ; đòi đọc danh bạ; dọa, bôi nhọ khi trả chậm.
- Luật nhà mình (3 phút). Không vay để trả khoản vay khác. Không vay qua app lạ. Mọi khoản vay mới phải cả hai đồng ý.
5.Câu hỏi bố mẹ hỏi nhau
- Khoản nợ nào lãi cao nhất? Có thể trả trước khoản đó không?
- Nếu người thân nhờ đứng tên vay, mình trả lời thế nào?
- Khi bị gọi điện đòi nợ đe dọa, ai làm gì?
6.An toàn và ranh giới
- Bị đe dọa, bôi nhọ khi đòi nợ: giữ lại bằng chứng (tin nhắn, ghi âm, ảnh chụp) và trình báo công an nơi gần nhất. Nguy hiểm tức thì gọi 113.
- Không cung cấp mã OTP, ảnh căn cước, quyền đọc danh bạ cho app hay người lạ.
- Đây là thông tin cơ bản, không phải tư vấn pháp lý. Với khoản nợ lớn hay tranh chấp, hỏi luật sư hoặc trợ giúp pháp lý của Nhà nước.
7.Khi chỉ một người làm (bố đi vắng)
Mẹ chỉ cần: danh sách nợ, 20 phút.
- Phút 0–10. Mẹ ghi các khoản nợ mẹ biết; chỗ chưa rõ đánh dấu hỏi bố.
- Phút 10–15. Mẹ đọc 4 dấu hiệu tín dụng đen.
- Phút 15–20. Gọi bố, bổ sung danh sách và chốt luật nhà mình.
8.Ôn lại
- Mỗi tháng: cập nhật số còn nợ trong buổi 6A.
- Khi thấy quảng cáo vay "dễ, nhanh, không cần giấy tờ": đọc lại 4 dấu hiệu.
9.Nhật ký sau buổi
| Bố mẹ đã làm được gì | |
|---|---|
| Điều gì khó | |
| Cần sửa gì |
10.Nguồn và nhãn
- [Đã xác nhận] Bộ luật Dân sự 2015, Điều 468: lãi suất thỏa thuận không vượt 20%/năm của khoản vay, trừ khi luật liên quan quy định khác; phần vượt không có hiệu lực. Bộ luật số 91/2015/QH13, hiệu lực từ 01/01/2017; vay tại tổ chức tín dụng theo luật riêng. Tra cứu 28/10/2026.
- [Đã xác nhận] Bộ luật Hình sự 2015, Điều 201 quy định tội cho vay lãi nặng: lãi suất gấp 5 lần mức cao nhất trong Bộ luật Dân sự, kèm điều kiện về số tiền thu lợi bất chính.
- [Cần kiểm chứng] Luật số 86/2025/QH15 sửa đổi Bộ luật Hình sự (hiệu lực 01/07/2025) có thay đổi mức phạt của Điều 201 hay không: chúng tôi chưa đọc được văn bản gốc. Vì vậy bài không nêu mức phạt.
- [Đã xác nhận] Dấu hiệu app vay biến tướng theo cảnh báo của Bộ Công an (2020): lãi, phí không rõ; thiếu thông tin doanh nghiệp; đòi nợ bằng đe dọa, bôi nhọ.
daynentang.com · CC BY-NC-SA 4.0 · Cập nhật 28/10/2026 · Không phải tư vấn tài chính hay pháp lý